
Beli Rumah Direct Owner: 9 Semakan Wajib Sebelum Booking
Beli rumah direct owner memang boleh nampak lebih mudah kerana pembeli bercakap terus dengan pemilik. Tetapi harga yang sudah dipersetujui masih perlu melalui market value, loan, geran, tunggakan, peguam, SPA, redemption, consent dan pindah milik.

Direct owner mengurangkan orang tengah. Ia tidak menghapuskan risiko transaksi.
Pembeli dan pemilik masih berdepan valuation, kelayakan pinjaman, dokumentasi, carian hak milik, redemption, consent, SPA dan pindah milik. Sebab itu proses beli rumah direct owner perlu diperiksa dengan disiplin yang sama seperti transaksi subsale lain.
Harga boleh setuju hari ini. Masalah biasanya muncul selepas bank dan peguam masuk.
Kesilapan terbesar ketika beli rumah direct owner ialah menganggap persetujuan antara pembeli dan pemilik sudah cukup untuk memastikan transaksi berjaya.
Owner mahu booking cepat.
Pembeli belum semak hak milik, nilai rumah atau syarat pemulangan deposit tetapi diminta membuat bayaran untuk “lock unit”.
Harga deal lebih tinggi daripada valuation.
Apabila nilai yang disokong bank lebih rendah, pembeli mungkin perlu menyediakan tunai tambahan atau merunding semula harga.
Buyer nampak layak tetapi loan belum disaring.
Pendapatan, komitmen, CCRIS, DSR dan dokumentasi pekerjaan boleh mengubah jumlah pembiayaan atau keputusan bank.
Dokumen rumah mempunyai halangan.
Leasehold, sekatan kepentingan, strata, kaveat, pusaka, tunggakan atau redemption boleh mempengaruhi keseluruhan timeline.
9 semakan sebelum booking rumah direct owner.
Gunakan sembilan perkara ini sebagai pemeriksaan awal sebelum bayaran, tawaran dan SPA mula mengikat kedua-dua pihak.
Semak identiti pemilik
Nama pihak yang menjual perlu sepadan dengan dokumen hak milik atau mempunyai kuasa sah untuk transaksi tersebut.
Semak status hak milik
Kenal pasti freehold, leasehold, bumi lot, strata, master title serta sekatan kepentingan.
Semak market value
Jangan bergantung kepada asking price. Lihat transaksi sekitar, spesifikasi rumah dan keadaan pasaran mikro.
Semak baki pinjaman owner
Hartanah yang masih bercagar memerlukan proses redemption melalui bank serta peguam.
Semak tunggakan
Cukai tanah, cukai pintu, maintenance, sinking fund dan caj lain perlu dikenal pasti.
Semak kaveat dan consent
Kaveat, sekatan atau consent tertentu boleh menambah langkah dan masa kepada proses pindah milik.
Semak kelayakan loan
CCRIS, DSR, pendapatan, komitmen dan dokumen perlu diteliti sebelum pembeli membuat komitmen besar.
Semak kos sebenar
Ambil kira yuran guaman, duti setem, valuation dan kos selepas menerima kunci.
Semak timeline SPA
Tarikh SPA, loan, redemption, consent dan completion perlu mempunyai laluan yang jelas.

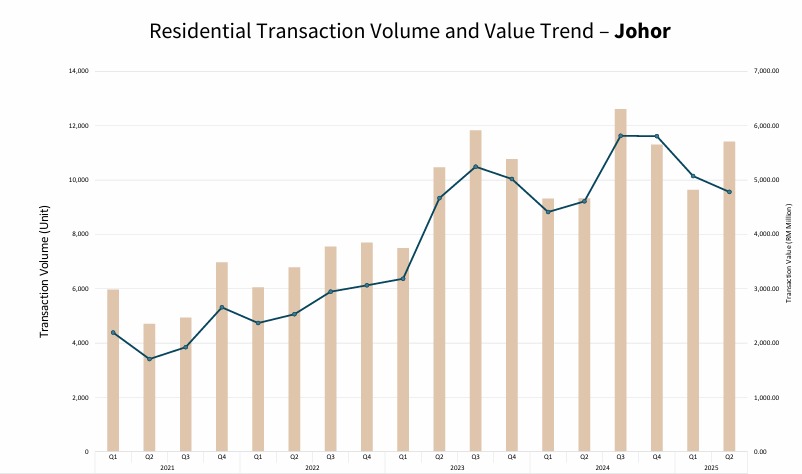
Harga portal bukan bukti market value.
Data rasmi NAPIC menunjukkan aktiviti kediaman Johor kekal besar. Tetapi angka negeri tidak bermaksud setiap taman, jalan dan jenis rumah mempunyai pergerakan nilai yang sama.
Sebab itu semakan beli rumah direct owner perlu bergerak daripada “owner minta berapa?” kepada “apa yang transaksi dan keadaan sebenar rumah ini boleh sokong?”.
Dua rumah dalam bandar yang sama masih boleh mempunyai nilai berbeza.
Larkin · Tampoi · Perling
Periksa
Akses CIQ/RTS, usia bangunan, strata, parking, maintenance dan lokasi tepat dalam taman.
Risiko direct
Harga kawasan popular boleh dipengaruhi asking price walaupun transaksi setanding tidak menyokongnya.
Senai · Kulai
Periksa
Akses PLUS, universiti, Senai, kawasan kerja, status lot dan permintaan keluarga.
Risiko direct
Owner mungkin menggunakan harga jiran sedangkan saiz, renovation dan hak milik tidak sama.
Pasir Gudang · Seri Alam
Periksa
Fasa taman, akses kerja, keadaan rumah, saiz tanah, freehold atau leasehold.
Risiko direct
Renovation yang mahal tidak semestinya diterjemahkan sepenuhnya kepada valuation bank.
Bukit Indah · Nusa Sentral
Periksa
Kos pemilikan, strata, maintenance, akses Singapura, keadaan unit dan permintaan subsale.
Risiko direct
Unit premium masih perlu dibandingkan dengan transaksi dan kos bulanan sebenar.
Kenapa pemilik rumah wajib pilih Adi walaupun buyer datang direct?
Jumpa buyer tidak sama dengan menyelesaikan transaksi. Pemilik masih perlu tahu sama ada buyer benar-benar layak, harga boleh disokong dan dokumen rumah boleh bergerak menuju SPA.
“Buyer dah ada. Kenapa saya masih perlukan Adi?”
Kerana masalah sebenar biasanya bukan mencari orang yang berminat. Masalahnya ialah memastikan orang yang berminat itu boleh membeli, mendapat pembiayaan dan menyelesaikan transaksi.
Adi bukan sekadar cari buyer atau bawa viewing.
Peranan Adi ialah melihat transaksi sebagai satu sistem: nilai rumah, buyer, bank, dokumen, peguam dan completion.
Semak kedudukan harga
Asking price dibandingkan dengan transaksi kawasan, keadaan rumah, hak milik dan faktor yang memberi kesan kepada nilai.
Tapis buyer awal
Pendapatan, komitmen, CCRIS, DSR dan profil pekerjaan dilihat sebelum pemilik menunggu terlalu lama.
Kenal pasti risiko dokumen
Geran, strata, bumi lot, consent, kaveat, pusaka, tunggakan dan redemption diperiksa mengikut situasi.
Runding menggunakan fakta
Harga bukan ditentukan melalui tekanan atau tekaan, tetapi berdasarkan kedudukan transaksi yang boleh dipertahankan.
Koordinasi A–Z
Bank, peguam, pembeli dan pemilik perlu bergerak mengikut timeline yang sama sehingga serahan.
Mulakan dengan masalah sebenar anda.
“Saya dah jumpa rumah atau buyer. Tapi saya tak pasti apa perlu dibuat selepas ini.”
Saya takut beli terlalu mahal.
Semak kedudukan harga, rumah setanding, kondisi dan faktor valuation sebelum tawaran akhir.
Saya sudah bayar booking tetapi loan belum pasti.
Profil pembiayaan dan terma yang sudah dipersetujui perlu dilihat segera supaya pilihan seterusnya lebih jelas.
Saya pemilik dan buyer kata loan confirm.
Tiada siapa patut menganggap loan “confirm” sebelum bank menilai permohonan dan dokumen sebenar.
Rumah saya leasehold atau bumi lot.
Keperluan consent serta sekatan perlu dikenal pasti supaya timeline tidak dijanjikan secara sembarangan.
Rumah ada isu pusaka atau kaveat.
Kes seperti ini perlu disusun mengikut status dokumen sebelum pemasaran dan janji completion dibuat.
Dari minat membeli kepada transaksi yang benar-benar boleh bergerak.
Semak rumah
Kenal pasti spesifikasi, status hak milik, keadaan rumah dan kedudukan harga.
Semak buyer
Lihat profil pembiayaan, komitmen dan dokumen asas sebelum komitmen transaksi meningkat.
Susun tawaran
Harga, deposit, timeline dan perkara penting dibuat lebih jelas sebelum SPA.
Bank & peguam
Loan, valuation, SPA, redemption, consent dan dokumen berkaitan diselaraskan.
Completion
Pantau baki bayaran, penyelesaian tunggakan, pindah milik dan serahan kosong.
Bila pembelian direct owner lebih terkawal — dan bila patut berhenti dulu.
Boleh bergerak lebih yakin apabila…
Semak dahulu apabila…
“Masalah pemilik selalunya bukan sekadar tak ada buyer. Masalah sebenar ialah buyer ada, tetapi deal tidak sampai ke penghujung.”
Sebab itu fokus Adi ialah struktur transaksi — bukan sekadar berapa ramai orang datang viewing.
Panduan berkaitan selepas beli rumah direct owner.
Rujukan seterusnya untuk harga rumah, jualan subsale, kelayakan buyer, loan dan kawasan utama Johor.
Strategi pemilik
Jual Rumah Johor · Jual Rumah Cepat Johor · Semak Nilai Rumah Johor · Jual Rumah LPPSA · Rumah Tak Laku · Ejen Hartanah Johor · Jual Rumah Pusaka · Rumah Kos Rendah · Cara Tahu Harga Rumah · Deal Rumah Batal
Nilai & kawasan
Nilai Pasaran Rumah Johor · Valuation Rendah · Semak Market Value · Harga Rumah Johor 2026 · Johor Bahru · Pasir Gudang · Masai · Kulai · Skudai · Iskandar Puteri
Sumber rujukan: NAPIC / JPPH · HASiL Duti Setem · Bank Negara Malaysia CCRIS. Maklumat pembiayaan, undang-undang dan pasaran boleh berubah. Semakan akhir perlu dibuat berdasarkan hartanah dan transaksi sebenar.
FAQ beli rumah direct owner.
Adakah beli rumah direct owner lebih murah?
Tidak semestinya. Harga pemilik masih perlu dibandingkan dengan transaksi sekitar, kondisi rumah, hak milik dan valuation yang boleh disokong pembiayaan.
Boleh beli rumah direct owner tanpa ejen?
Pembeli dan pemilik boleh berurusan secara terus, tetapi proses pembiayaan, semakan hak milik, SPA dan pindah milik masih perlu dilaksanakan dengan betul.
Patutkah bayar booking terus kepada owner?
Jangan membuat bayaran hanya berdasarkan janji lisan. Identiti pihak, hartanah, tujuan bayaran serta terma transaksi perlu jelas terlebih dahulu.
Kenapa perlu semak market value sebelum booking?
Jika harga pembelian lebih tinggi daripada valuation yang disokong, jumlah pembiayaan mungkin tidak mencukupi dan pembeli perlu menyediakan tunai tambahan.
Kenapa pemilik perlu tapis buyer direct?
Berminat membeli tidak sama dengan layak mendapat pembiayaan. Semakan awal membantu pemilik mengurangkan risiko menunggu transaksi yang akhirnya gagal.
Bila masa terbaik hubungi Adi?
Sebaiknya sebelum booking atau sebelum pemilik menerima tawaran akhir, ketika harga, buyer dan struktur transaksi masih boleh disusun.
Dah jumpa rumah direct owner atau buyer sudah buat offer?
Sebelum deposit atau keputusan akhir dibuat, hantar maklumat rumah kepada Adi Zaini REN27528. Kita semak kedudukan harga, buyer dan langkah transaksi seterusnya.
WhatsApp Adi