
Jangan mula dengan
“rumah saya berapa?”
Mula dengan: harga mana boleh lepas.
Dalam Bandar Jaya Putra, angka sekitar RM500 ribu, RM600 ribu, RM700 ribu dan lebih RM1 juta boleh muncul dalam pasaran yang sama. Masalahnya bukan kekurangan angka. Masalahnya ialah memilih angka yang betul untuk rumah yang betul.
Latar akauntan · fokus transaksi Johor
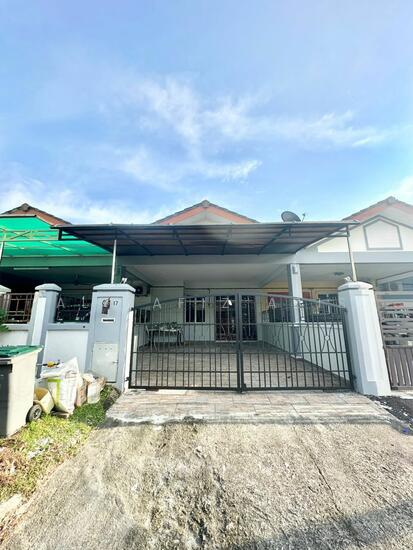
Harga yang tinggi belum tentu harga yang boleh selesai.
arga Rumah Bandar Jaya Putra 2026 tidak boleh dibaca dengan satu median township, satu iklan jiran atau jumlah renovation yang pernah dibelanjakan.
Brickz kini menunjukkan median sekitar RM610,000 dan RM512 psf untuk set transaksi Bandar Jaya Putra sehingga Mei 2026. PropertyGenie pula menunjukkan median RM680,000 dan sekitar RM579.58 psf bagi 25 transaksi antara April 2025 hingga Februari 2026. Perbezaan ini sendiri sudah memberi satu mesej: pangkalan data, tempoh data dan campuran produk boleh menghasilkan bacaan berbeza.
Pada masa yang sama, listing aktif awal September 2026 menunjukkan rumah satu tingkat sekitar RM580,000–RM620,000 untuk unit tertentu, manakala rumah dua tingkat boleh muncul sekitar RM638,000–RM768,000 dan lebih tinggi bergantung pada saiz, posisi lot serta produk. Asking price itu penting untuk membaca competition, tetapi ia bukan bukti bahawa transaksi sudah berlaku.
Sebab itu Adi tidak berhenti pada “berapa harga kawasan”. Soalan seterusnya ialah: rumah ini jenis apa, jalan mana, saiz tanah berapa, kondisi macam mana, baki pinjaman berapa, buyer perlu loan berapa dan adakah bank value boleh menyokong struktur pembelian.
Satu taman. Banyak pasaran kecil di dalamnya.
Jalan, tingkat, saiz tanah dan jenis produk mesti dipisahkan sebelum sebuah transaksi dianggap comparable yang sesuai.
| Micro segment | Evidence yang terlihat | Apa yang Adi periksa | Kesilapan biasa |
|---|---|---|---|
| Jalan Jaya Putra 8 | Rumah 1 tingkat sekitar 1,399–1,400 kps aktif sekitar RM580k–RM620k pada awal Sep 2026. | Jalan tepat, built-up, keadaan dalaman, extension, status lot dan transaksi sepadan. | Mengambil harga rumah 2 tingkat sebagai benchmark terus. |
| Jalan Jaya Putra 3 | Listing 2 tingkat sekitar RM668k–RM680k muncul pada awal Sep 2026 untuk unit tertentu. | Intermediate/end lot, built-up, renovasi, parking, condition dan buyer pool. | Anggap semua 1,170 kps mempunyai nilai sama. |
| Jalan Jaya Putra 5 / LA Garden | Asking sekitar RM638k–RM720k+ muncul untuk beberapa teres 2 tingkat semasa. | Produk/fasa, built-up, bilik, tahap renovasi dan rekod transaksi paling hampir. | Gunakan asking price tertinggi sebagai market value. |
| Corner / tanah besar | Listing 2 tingkat dengan tanah 2,486 kps sekitar RM1.038 juta muncul Sep 2026. | Lebihan tanah yang benar-benar usable, posisi, privacy, parking dan demand. | Tambah premium corner dengan peratus tetap tanpa comparable. |
| Cluster house | Listing cluster sekitar RM1.45 juta turut muncul dalam Bandar Jaya Putra. | Kategori produk diasingkan sepenuhnya daripada terrace standard. | Campur cluster dengan terrace lalu menghasilkan median palsu untuk unit sendiri. |
Angka di atas ialah snapshot pasaran dan rujukan perbandingan. Asking price, transacted price, market value dan bank value bukan perkara yang sama, dan data boleh berubah mengikut tempoh serta penyedia.
Rumah diiklankan RM768k. Buyer nampak RM680k. Bank mungkin baca lain.
Angka yang pemilik mahu. Berguna untuk membaca pesaing, tetapi belum diuji oleh transaksi sebenar.
Angka yang sudah direkodkan. Lebih kuat sebagai evidence jika hartanah cukup sepadan.
Keputusan selepas comparable, lokasi mikro, lot, kondisi, renovation dan demand dibaca bersama.
Angka yang boleh mengubah loan buyer, cash top-up dan akhirnya kebarangkalian deal berjaya.
Adi mula dengan angka yang boleh dipertahankan.
Comparable, transaksi, micro location, condition dan competition disusun dahulu. Tujuannya bukan sekadar nampak mahal di portal, tetapi mengurangkan risiko valuation gap dan rundingan agresif selepas buyer masuk.
Latar akauntan mengubah cara sebuah offer dibaca.
RM700k bukan semestinya lebih baik daripada RM680k jika buyer pertama lemah, deposit nipis atau pembiayaan tidak masuk akal. Harga, baki loan, redemption, cash position dan risiko completion dilihat sebagai satu picture.
Buyer diperiksa sebelum pemilik berhenti marketing terlalu awal.
Income, komitmen, CCRIS, DSR, deposit dan route pembiayaan perlu munasabah. “Buyer suka rumah” belum cukup. Buyer perlu ada kapasiti untuk membelinya.
Rumah diposisikan, bukan sekadar disenaraikan.
Apa yang buyer nampak dahulu mempengaruhi expectation harga. Foto, keadaan, layout, access, lot, renovation dan sebab memilih unit itu perlu membina satu cerita jualan yang konsisten dengan harga.
Consent, pusaka, kaveat, geran atau LPPSA tidak ditunggu sehingga jadi kecemasan.
Isu dokumen yang dikesan awal boleh disusun dengan banker dan peguam sebelum timeline transaksi menjadi terlalu sempit. Ini penting terutama bila pemilik urgent.
Adi kekal mengawal selepas booking.
Banyak transaksi gagal bukan ketika iklan, tetapi selepas buyer setuju: loan, valuation, SPA, redemption, consent dan coordination mula bergerak serentak. Di sinilah pengalaman operasi paling diperlukan.
Masalah rumah jarang datang satu-satu.
Harga boleh salah pada masa yang sama buyer lemah. Rumah boleh cantik tetapi bank value tidak sampai. Dokumen boleh lengkap tetapi pemilik pula perlukan masa yang lebih cepat. Strategi perlu ikut punca.
Saya nak jual tinggi sebab renovation dah keluar banyak.
Apa Adi buat
Bezakan renovation yang menambah utility daripada kos peribadi, kemudian uji premium itu
terhadap transaksi dan competition semasa. Target: pertahankan nilai yang logik tanpa
menjadikan rumah terlalu jauh daripada kemampuan buyer.
Buyer setuju, tapi bank value kurang.
Apa Adi buat
Kira semula margin loan, kemungkinan cash top-up, kekuatan deposit dan pilihan buyer.
Target: tahu cepat sama ada deal masih workable atau perlu tukar strategi sebelum masa habis.
Rumah dah lama di market. Viewing pun makin kurang.
Apa Adi buat
Audit harga relatif, foto, copy, condition, competition dan feedback viewing.
Target: bezakan masalah exposure daripada masalah harga sebelum menurunkan angka secara membuta tuli.
Baki pinjaman tinggi. Saya takut jual tetapi duit tak tinggal.
Apa Adi buat
Susun redemption, anggaran kos transaksi dan net position bersama market range.
Target: buat keputusan berdasarkan baki sebenar selepas jual, bukan gross selling price sahaja.
Rumah ada consent, pusaka, geran belum keluar atau kaveat.
Apa Adi buat
Kenal pasti blocker, dokumen dan pihak yang perlu terlibat lebih awal.
Target: susun transaksi supaya masalah undang-undang atau pentadbiran tidak muncul selepas buyer sudah jauh berjalan.
Saya duduk Singapura atau luar Johor.
Apa Adi buat
Urus akses, viewing, maklum balas, buyer coordination, banker dan peguam secara setempat.
Target: pemilik tahu status tanpa perlu turun Johor untuk setiap langkah kecil.
Saya urgent. Tak mahu rumah hampir lelong baru cari jalan.
Apa Adi buat
Utamakan timeline, baki loan, realistic exit price dan buyer yang betul-betul financeable.
Target: kurangkan eksperimen yang membazir masa apabila masa sendiri sudah menjadi risiko.
Jangan tanya “harga tertinggi berapa?” sahaja. Tanya apa keputusan terbaik sekarang.
Harga sasaran hampir dengan comparable, dokumen clear, kondisi boleh jual.
Ini situasi paling sesuai untuk launch dengan positioning dan buyer screening yang kuat.
Harga sasaran lebih tinggi tetapi rumah ada kelebihan nyata.
Contohnya corner, tanah besar, renovation berkualiti atau built-up yang lebih baik.
Bank value risk tinggi, dokumen belum clear atau condition melemahkan offer.
Masalah asas perlu diselesaikan sebelum lebih banyak buyer dibawa masuk.
Timeline lebih penting daripada mengejar harga maksimum.
Contohnya komitmen meningkat, hampir lelong, pindah keluar atau perlu settlement cepat.
Bukan “iklankan rumah”. Ini transaction control.
Rumah dan masalah dipetakan dahulu.
Alamat, jenis, keluasan, lot, pegangan, kondisi, renovation, baki pinjaman dan isu dokumen dikumpulkan.
Range dibina daripada evidence.
Comparable, transaksi, asking competition dan bankability digunakan untuk membina harga launch dan negotiation floor.
Rumah diberikan positioning yang layak dengan harganya.
Visual, copy, condition dan kelebihan unit disusun supaya buyer faham sebab untuk memilihnya.
Buyer ditapis sebelum offer dianggap serius.
Deposit, income, komitmen, CCRIS, DSR dan laluan pembiayaan diperiksa mengikut maklumat yang tersedia.
Harga dan kebarangkalian completion dibaca bersama.
Offer bukan dinilai pada angka sahaja, tetapi financing, deposit, timeline dan syarat pembelian.
Bank, valuation, SPA, redemption dan dokumen diselaraskan.
Selepas booking, fokus berubah daripada marketing kepada execution sehingga transaksi selesai.
Bukan sekadar “rumah terjual”. Proses itu sendiri perlu terasa terkawal.
Data datang daripada lebih daripada satu lensa.
Sumber transaksi digunakan untuk melihat apa yang sudah berlaku. Portal semasa digunakan untuk melihat competition yang sedang dihadapi. BNM pula memberi konteks kadar dasar yang mempengaruhi persekitaran pembiayaan.
Baca ikut masalah rumah. Bukan ikut menu laman web.
Rangkaian ini membawa pemilik daripada isu harga kepada valuation, buyer, dokumen dan strategi jualan merentas tiga domain yang saling menguatkan topik.
Laluan 01 · Bila isu bermula dengan strategi jual
Mulakan di Pusat Jual Rumah Johor. Untuk banding kawasan, rujuk Harga Rumah Johor Ikut Kawasan dan Panduan Harga Ikut Mikro Kawasan. Jika fokus Johor Bahru, baca Jual Rumah Johor Bahru 2026. Pemilik LPPSA boleh terus ke Rumah LPPSA Sebelum Jual. Untuk memahami demand subsale, gunakan Harga Subsale Mengikut Permintaan sebelum masuk ke Jual Rumah Subsale Johor. Gambaran proses penuh ada di Proses Jual Rumah A–Z, profil servis di Ejen Hartanah Johor REN27528, dan pemilik kategori lebih besar boleh sambung ke Jual Rumah Semi D Johor.
Laluan 02 · Bila isu sebenar ialah value dan bank
Mulakan dengan Semak Nilai Hartanah Johor, kemudian sempitkan ke Nilai Rumah Johor Bahru atau Semak Nilai Rumah JB. Bezakan market asking dengan Harga Pasaran Rumah Johor Bahru dan buat cross-check melalui Semak Harga Rumah Terkini. Jika masalah mula bergerak ke pembiayaan, baca Bank Value Johor, Cara Semak Bank Value dan Kenapa Bank Value Rumah Rendah. Untuk produk spesifik, rujuk Harga Rumah Teres Johor 2026 atau Nilai Rumah Corner Lot Johor.
Laluan 03 · Bila mahu konteks Johor yang lebih luas
Bandar Jaya Putra boleh dibanding secara konteks melalui Harga Rumah Ulu Tiram 2026. Seterusnya gunakan Semak Nilai Hartanah Johor dan Harga Pasaran Rumah Johor. Jika masih keliru tentang metod, baca Cara Semak Harga Pasaran Rumah, Apa Itu Market Value Rumah dan Apa Itu Valuation Rumah. Bahagian pembiayaan boleh diteruskan melalui Apa Itu Bank Value Rumah, Panduan Bank Value Johor dan Bank Value Rumah Johor Bahru. Sebelum launch, tutup loop dengan Nilai Rumah Sebelum Jual.
Soalan yang patut dijawab sebelum menerima offer.
Berapa Harga Rumah Bandar Jaya Putra 2026 sekarang?
Kenapa data Brickz dan PropertyGenie tidak sama?
Boleh ikut asking price PropertyGuru atau iProperty?
Rumah renovated boleh minta lebih tinggi?
Kalau buyer setuju tetapi bank value rendah, apa jadi?
Kenapa pilih Adi untuk jual rumah Bandar Jaya Putra?
Adakah Adi boleh bantu kalau rumah ada consent, pusaka, kaveat atau baki loan tinggi?
Apa maklumat yang diperlukan untuk semak rumah?
Rumah anda tak perlukan harga paling sedap didengar. Ia perlukan strategi paling sukar untuk dipatahkan.
Jika anda sedang menilai Harga Rumah Bandar Jaya Putra 2026 untuk rumah sendiri, hantar jalan, jenis rumah, keluasan, kondisi dan baki pinjaman jika ada. Adi akan bantu baca kedudukan rumah, risiko bank value, kekuatan buyer dan langkah yang paling masuk akal untuk bergerak.
Semak Kedudukan Rumah Dengan Adi