
 Tampoi · Johor Bahru
Kawasan matang dengan kemudahan sedia ada
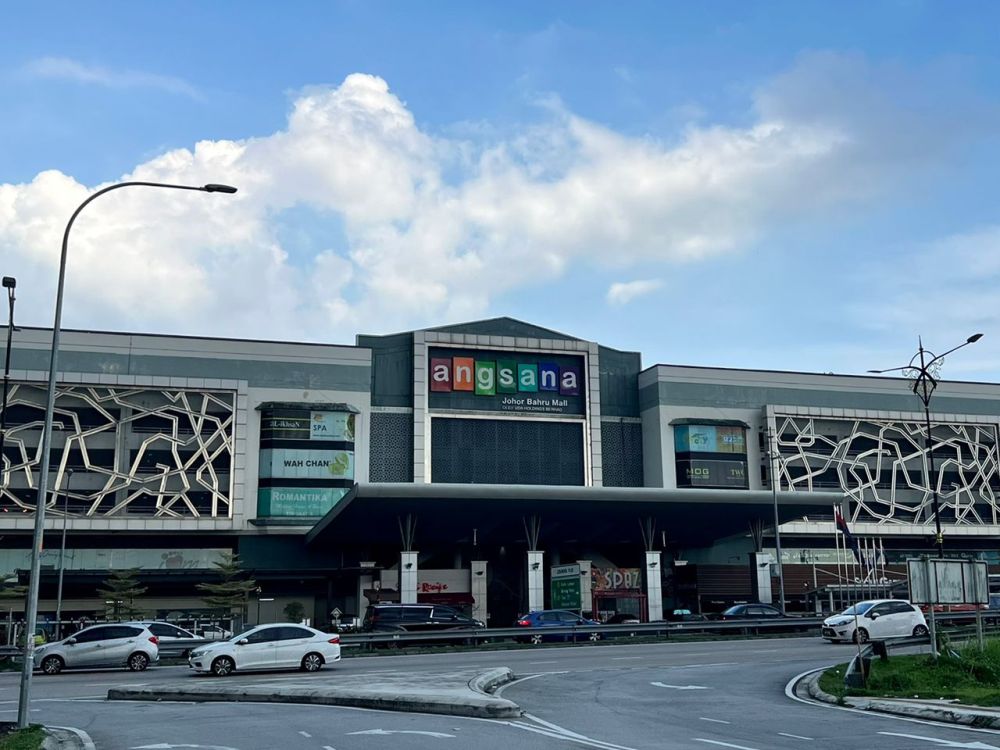
Kemudahan komersial seperti KiPMall Tampoi membantu menerangkan karakter kawasan kepada pembeli yang mementingkan kemudahan harian.
Foto: Chongkian · Wikimedia Commons · CC BY-SA 4.0
Sebelum iklan dinaikkan, pemilik perlu tahu nilai rumah, siapa pembeli yang sesuai dan apa yang boleh menyebabkan urusan tersangkut. Adi bantu susun ketiga-tiga perkara ini sebelum rumah masuk pasaran.

Pemilik perlukan proses yang boleh menyambungkan harga, pemasaran, buyer, pembiayaan dan dokumen. Kalau salah satu bahagian tidak bergerak, transaksi boleh terganggu walaupun rumah sudah mempunyai pembeli.
Adi lihat alamat, jenis rumah, keadaan, keluasan, pegangan dan rujukan berkaitan dahulu. Harga tidak dibina hanya kerana sebuah listing lain meminta harga yang tinggi.
Enquiry tidak sama dengan pembeli. Bajet, deposit, komitmen, kaedah pembiayaan dan tahap kesediaan perlu diketahui sebelum terlalu banyak masa digunakan.
Rumah lama, renovated, rumah kosong, strata atau rumah berpenyewa mempunyai profil pembeli berbeza. Mesej pemasaran disusun berdasarkan karakter hartanah tersebut.
Hak milik, baki pinjaman, consent, strata, tunggakan, pusaka atau pemilikan bersama boleh memberi kesan kepada perjalanan transaksi.
Tawaran pembeli tidak terus dinilai sebagai “tinggi” atau “rendah”. Ia dilihat bersama kedudukan nilai, kondisi rumah, pembiayaan dan keadaan pasaran.
Mendapat pembeli belum bermaksud urusan selesai. Loan, valuation, SPA, peguam dan proses berkaitan masih perlu bergerak dengan baik.
Matlamat Adi ialah memberi pemilik gambaran yang lebih jelas tentang pilihan dan risiko supaya keputusan tidak dibuat dalam keadaan kabur.
Rumah tidak semestinya susah dijual kerana tiada pembeli. Kadangkala masalah berada pada harga, buyer, dokumen atau cara rumah dipasarkan.
Jangan hanya renew listing. Semak semula harga, visual, positioning, persaingan dan jenis enquiry yang masuk.
Mulakan dengan rujukan nilai. Harga portal ialah asking price dan tidak semestinya sama dengan harga transaksi atau valuation.
Perbaiki saringan buyer. Minat membeli sahaja belum cukup jika kemampuan pembiayaan tidak selari dengan rumah.
Lihat kedudukan transaksi keseluruhan. Harga jual dan baki pembiayaan perlu dilihat sebelum pemilik menerima sesuatu tawaran.
Viewing dan status sewa perlu disusun. Buyer perlu faham keadaan unit, akses viewing dan jangkaan serahan daripada awal.
Kenal pasti pihak dan dokumen dahulu. Persetujuan serta kuasa tandatangan perlu jelas sebelum pembeli dibawa terlalu jauh.
Semak perkara operasi lebih awal. Status strata, maintenance, tunggakan dan dokumen berkaitan boleh mempengaruhi transaksi.
Cari punca yang menghalang dahulu. Menjual lebih cepat tidak semestinya bermaksud terus meletakkan harga terlalu rendah.
Jenis rumah, jalan, kondisi dan kejiranan boleh mengubah profil buyer walaupun alamat masih berada dalam kawasan Tampoi.
Sebab itu strategi jual rumah Tampoi perlu bermula pada rumah sebenar — bukan satu julat umum yang digunakan untuk semua taman.
Tampoi · Johor Bahru
Kemudahan komersial seperti KiPMall Tampoi membantu menerangkan karakter kawasan kepada pembeli yang mementingkan kemudahan harian.
Foto: Chongkian · Wikimedia Commons · CC BY-SA 4.0
 Koridor komersial Tampoi
Akses harian, pusat komersial, laluan kerja dan kedudukan rumah membantu buyer menentukan sama ada sesuatu unit sesuai dengan keperluan mereka.
Foto: Chongkian · Wikimedia Commons · CC BY-SA 4.0
 Pusat Bandar Tampoi
Bagi buyer yang kurang mengenali nama taman, landmark utama boleh membantu mereka memahami kedudukan dan konteks sesuatu hartanah.
Asking price, harga rundingan dan nilai yang boleh disokong semasa pembiayaan bukan semestinya sama. Sebab itu harga perlu dibina dengan konteks.
Jalan, kedudukan lot, akses dan pilihan rumah berhampiran mempengaruhi cara buyer membandingkan sesuatu hartanah.
Teres, apartment, flat, corner lot dan unit strata perlu dibandingkan dengan hartanah yang benar-benar relevan.
Rumah renovated dan rumah asal mempunyai persepsi buyer serta kos masuk yang berbeza.
Data transaksi dan keadaan listing yang relevan digunakan sebagai konteks — bukan sekadar memilih listing paling mahal.
Harga yang tidak selari dengan kemampuan pasaran boleh menghasilkan banyak enquiry tetapi sedikit transaksi yang benar-benar bergerak.
Setiap langkah dibuat supaya masalah utama dapat dikenal pasti sebelum transaksi bergerak terlalu jauh.
Semak alamat, jenis rumah, saiz, kondisi, pemilikan, pinjaman dan dokumen asas.
Bentuk rujukan harga yang mempunyai konteks sebelum rumah dibawa kepada pasaran.
Tentukan kelebihan rumah, jenis buyer dan mesej yang perlu ditekankan.
Periksa bajet, deposit dan kesediaan pembiayaan sebelum rundingan menjadi terlalu serius.
Nilai tawaran menggunakan konteks harga, kondisi rumah dan kedudukan buyer.
Koordinasi buyer, loan, valuation, SPA, peguam dan perkara berkaitan sehingga proses selesai.
Jika hanya berdasarkan harga jiran, buat semakan nilai dahulu.
Jenis rumah perlu dipadankan dengan profil pembeli yang realistik.
Pinjaman, hak milik, pusaka, consent atau strata sebaiknya diperiksa lebih awal.
Listing perlu menerangkan nilai rumah, bukan hanya bilik, tandas dan harga.
“Pemilik tidak perlukan lebih banyak enquiry semata-mata. Pemilik perlukan buyer yang betul, harga yang boleh dipertahankan dan proses yang boleh sampai ke penghujung.”
Susunan ini menghubungkan topik nilai rumah, kawasan, buyer, dokumen dan proses jualan tanpa menjadikannya deretan kad yang berat.
Tiada satu tempoh yang sesuai untuk semua rumah. Harga, kondisi, jenis hartanah, permintaan buyer, dokumen dan kelancaran pembiayaan boleh mempengaruhi tempoh transaksi.
Boleh ada permintaan terutama apabila lokasi, saiz lot, keadaan dan harga sepadan dengan keperluan pembeli. Kos baik pulih biasanya turut menjadi pertimbangan buyer.
Tidak semestinya. Renovasi besar perlu dinilai berbanding kemungkinan pulangan. Kebersihan, pembaikan asas dan presentation sering menjadi perkara pertama yang patut diperiksa.
Lokasi, jenis rumah, keluasan, kondisi, status hartanah dan rujukan pasaran yang berkaitan dilihat bersama sebelum strategi harga dibentuk.
Secara umum rumah yang masih mempunyai pembiayaan boleh dijual. Kedudukan baki pinjaman dan proses penyelesaian pembiayaan perlu dimasukkan dalam perancangan transaksi.
Boleh, tetapi status sewa, akses viewing dan jangkaan serahan perlu diterangkan dengan jelas kepada bakal pembeli.
Fokus Adi bukan hanya meletakkan iklan. Proses merangkumi semakan awal, strategi harga, pemasaran, saringan buyer, rundingan dan koordinasi selepas pembeli bersetuju meneruskan transaksi.
Maklumat halaman ialah panduan umum. Nilai sebenar dan strategi jualan perlu disemak mengikut alamat, jenis rumah, kondisi, dokumen, pembiayaan dan keadaan pasaran ketika transaksi.
Hantar lokasi, jenis rumah, anggaran keluasan, keadaan semasa dan status pinjaman. Adi akan bantu lihat perkara yang perlu disusun sebelum rumah dipasarkan.
Bincang Jual Rumah Tampoi Dengan Adi