
Bukan sekadar cari buyer.
Adi melihat keseluruhan transaksi: rumah, rujukan nilai, pembeli, pembiayaan, baki pinjaman, dokumen, SPA dan proses selepas booking.
Rumah sudah lama di pasaran? Ramai enquiry tetapi tiada booking? Baki pinjaman masih tinggi atau dokumen buat proses nampak complicated? Masalah pemilik bukan semestinya kekurangan iklan. Kadang-kadang masalah sebenar ialah nilai, buyer, loan atau dokumen.
Kerana fokus Adi bukan sekadar membawa enquiry. Fokusnya ialah membuat rumah anda lebih deal-ready: rujukan nilai lebih jelas, pembeli ditapis, risiko dokumen dikenal pasti dan perjalanan transaksi dipantau.
Taman Kota Masai · Pasir Gudang · Rumah subsale · Adi Zaini REN27528
Adi melihat keseluruhan transaksi: rumah, rujukan nilai, pembeli, pembiayaan, baki pinjaman, dokumen, SPA dan proses selepas booking.
Pemilik dapat gambaran lebih jelas tentang apa yang menghalang rumah bergerak sebelum terus membazir masa dengan strategi yang sama.
Rumah lambat terjual, loan buyer lemah, baki hutang, LPPSA, consent, pusaka, kaveat atau hak milik memerlukan jalan penyelesaian berbeza.
Ejen Hartanah Taman Kota Masai yang baik perlu membaca simptom dahulu. Ada rumah kurang enquiry. Ada rumah banyak viewing tetapi tiada offer. Ada pula buyer sudah bersetuju tetapi loan atau dokumen pula menjadi halangan.
Adi semak kedudukan rumah berbanding unit lain, rujukan nilai, keadaan rumah, presentation dan faktor yang mungkin menyebabkan pembeli skip sebelum viewing.
Ramai bertanya tidak bermaksud ramai genuine buyer. Bajet, deposit, komitmen dan pembiayaan perlu ditapis.
Kedudukan baki pinjaman perlu dilihat bersama anggaran hasil bersih dan kos berkaitan sebelum menerima apa-apa tawaran.
Rumah tidak perlu berpura-pura menjadi unit mewah. Kekuatan sebenar seperti lot, keluasan, akses, fungsi ruang dan potensi perlu diterangkan dengan credible.
Consent, sekatan kepentingan, pusaka, kaveat, LPPSA atau isu hak milik perlu dikenal pasti sebelum ia menjadi roadblock besar.
Jangan terus terima atau reject kerana emosi. Tawaran perlu dibandingkan dengan keadaan pasaran, kekuatan buyer dan kedudukan transaksi.
Pemilik tidak perlukan ayat “saya boleh jual”. Pemilik perlukan orang yang boleh menunjukkan apa perlu diperiksa, siapa patut ditapis, apa risiko deal dan apa next move.
Jalan, jenis rumah, keluasan, lot, keadaan fizikal dan rujukan transaksi dinilai bersama. JPPH dan NAPIC boleh menjadi sebahagian rujukan, bukan sekadar melihat asking price rumah lain.
Bajet, deposit, komitmen dan jenis pembiayaan diperiksa supaya pemilik tidak terlalu banyak melayan viewing yang tiada buying power.
Foto, copy dan penerangan perlu membantu buyer faham kenapa rumah tersebut masuk akal dibandingkan alternatif lain pada bajet hampir sama.
Apabila tawaran masuk, kedudukan buyer, kemampuan pembiayaan dan keadaan transaksi perlu dilihat sebelum keputusan dibuat.
Hak milik, sekatan, consent, pusaka, kaveat, LPPSA atau baki pinjaman yang berkaitan dikenal pasti lebih awal.
Booking bukan penghujung proses. Pembiayaan, SPA, peguam, bank, penebusan dan serahan milikan masih perlu bergerak.
Rumah kejiranan matang, unit Jalan Jambu, rumah lebih baharu dan pembangunan sekitar mempunyai rupa, condition dan buyer profile yang berbeza. Sebab itu satu formula untuk semua unit memang tidak cukup.

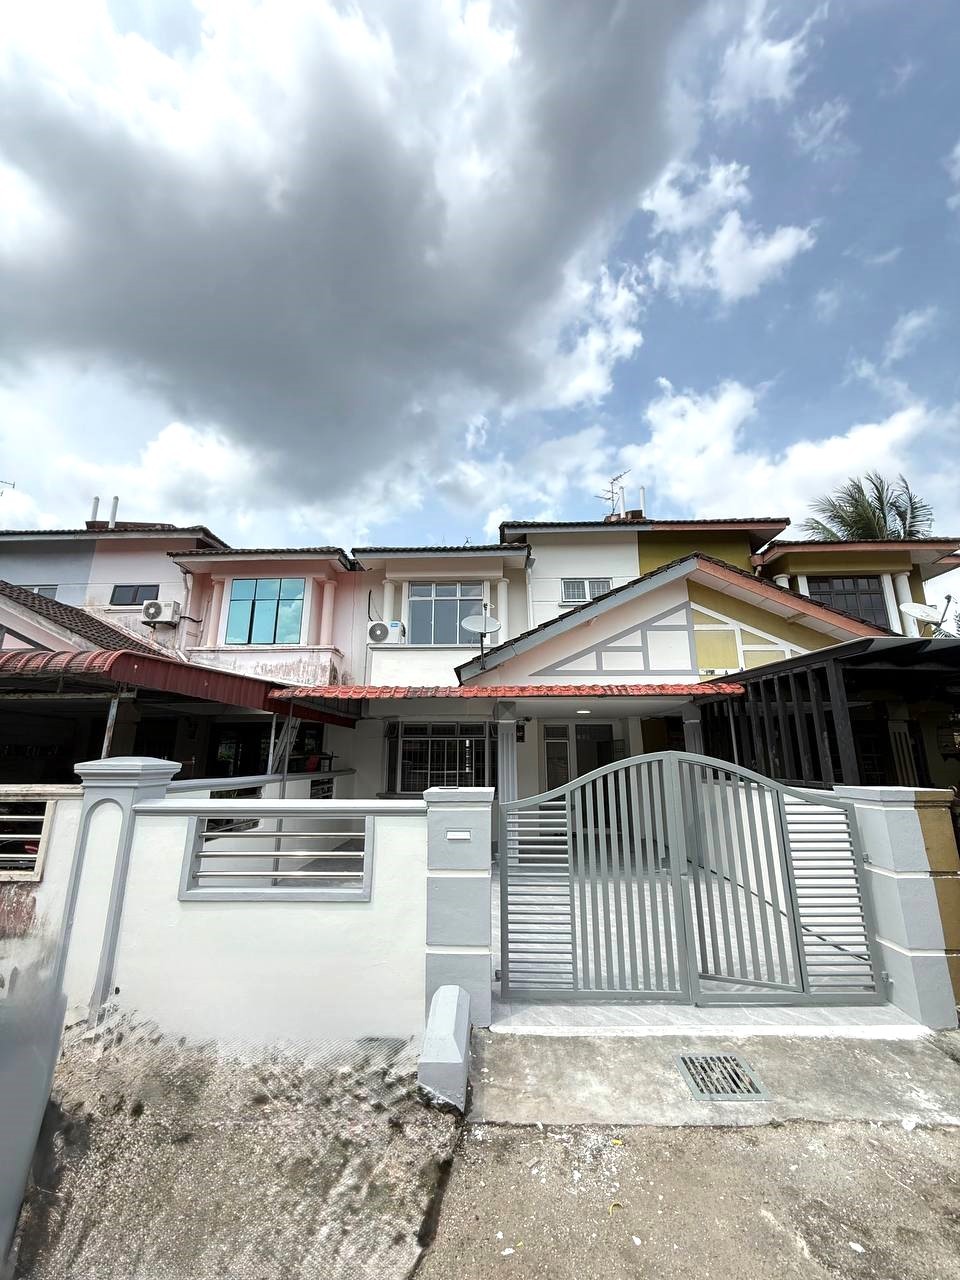
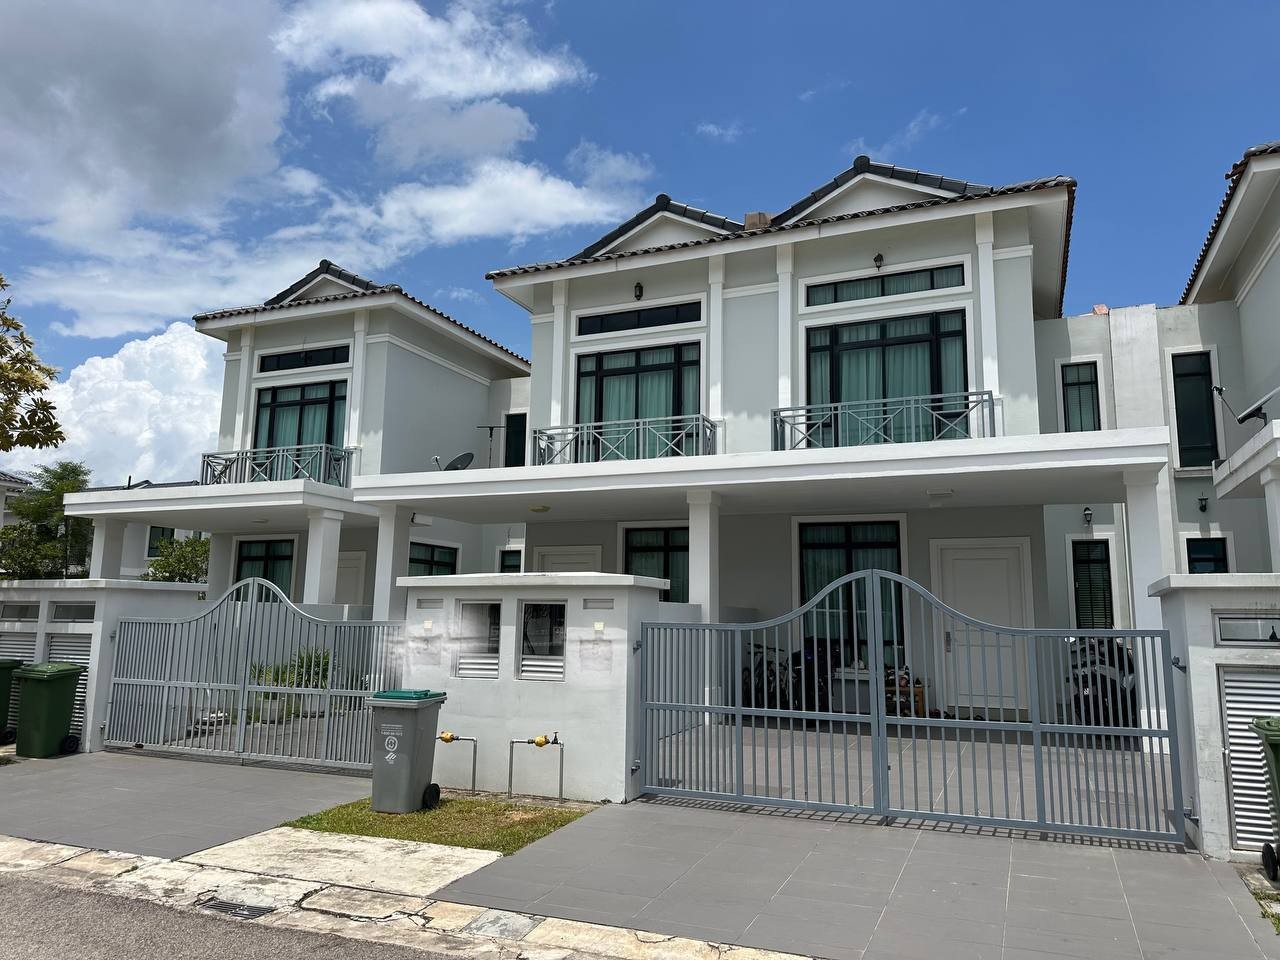

Jalan, usia rumah, lot, renovasi, akses, dokumen dan pilihan pesaing menentukan bagaimana pembeli melihat value rumah tersebut.
Kerana kes yang nampak mudah boleh menjadi complicated apabila masuk isu nilai, pembiayaan, dokumen, consent, baki hutang atau proses guaman. Adi fokus menyambungkan semua bahagian penting supaya pemilik tidak perlu bergerak secara trial-and-error.
Kurangkan risiko rumah masuk pasaran dengan isu asas yang belum diperiksa.
Fokus lebih banyak kepada prospect yang mempunyai buying power lebih sesuai.
Bank, peguam, SPA dan perkara berkaitan tidak dibiarkan bergerak tanpa koordinasi.
Bila masalah dikenal pasti, fokus diletakkan pada punca yang benar-benar menyekat transaksi.
Bukan post listing kemudian tunggu nasib. Setiap langkah mempunyai fungsi jelas untuk mengurangkan risiko sebelum masuk langkah seterusnya.
Jenis unit, alamat, lot, keluasan, keadaan dan ciri penting.
Hak milik, sekatan, pemilik berdaftar, baki pembiayaan dan isu berkaitan.
Maklumat rumah dibandingkan dengan rujukan yang relevan untuk panduan nilai.
Foto dan penerangan dibina untuk menunjukkan kekuatan sebenar rumah.
Bajet, deposit, komitmen dan pembiayaan buyer diperiksa.
Rumah diterangkan dengan context dan feedback buyer diperhatikan.
Tawaran, booking, pembiayaan dan peguam diselaraskan.
Penebusan, consent jika perlu, bayaran dan serahan milikan dipantau.
Jawapan tepat bergantung kepada rumah dan dokumen, tetapi ini beberapa situasi yang kerap menyebabkan pemilik Taman Kota Masai risau.
Boleh dibuat semakan semula terlebih dahulu. Adi akan cuba mengenal pasti sama ada masalah datang daripada rujukan nilai, presentation, persaingan, enquiry, pembiayaan buyer atau dokumen.
Tidak semestinya. Kebersihan, kebocoran, kerosakan jelas dan perkara asas yang memberi kesan kepada keyakinan buyer biasanya lebih penting untuk diperiksa dahulu.
Boleh dipertimbangkan jika hasil transaksi mencukupi untuk menyelesaikan baki pembiayaan dan kos berkaitan. Kiraan awal perlu dibuat sebelum menerima booking.
Proses boleh dilakukan dengan semakan pembiayaan, dokumen hartanah, baki pinjaman serta koordinasi antara pihak berkaitan.
Ia bergantung kepada syarat hak milik. Status tersebut perlu dikenal pasti awal supaya sasaran buyer dan jangkaan proses lebih jelas.
Dokumen perlu diperiksa terlebih dahulu untuk menentukan perkara yang masih perlu diselesaikan sebelum transaksi boleh bergerak dengan lebih selamat.
Kerana enquiry tidak sama dengan buying power. Tapisan awal membantu memberi fokus kepada buyer yang mempunyai bajet, deposit dan pembiayaan lebih sesuai.
Bacaan tambahan untuk pemilik yang masih membuat semakan sebelum menjual rumah.