Johor Property Intelligence / September 2026 Adi Zaini · Senior Negotiator · REN27528
Owner Decision Dossier · Bandar Jaya Putra

Bank Value Rumah Bandar Jaya Putra.

Pemilik bukan perlukan seseorang yang sekadar berkata “boleh jual”. Pemilik perlukan orang yang tahu berapa patut jual, siapa patut beli, apa yang boleh menggagalkan loan dan bagaimana membawa transaksi sampai selesai.

Semakan Bank Value Rumah Bandar Jaya Putra perlu dibuat sebelum harga dipertahankan kepada buyer. Asking price, market value, bank valuation dan harga transaksi bukan perkara yang sama — dan perbezaan itulah yang sering menentukan sama ada sesuatu deal boleh bergerak atau akhirnya tersangkut.
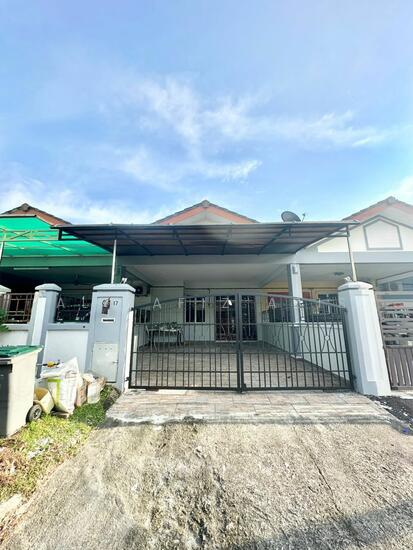
01
Kenapa pemilik rumah Johor wajib pilih Adi?
02
Kenapa pilih Adi apabila harga dan bank value belum jelas?
03
Adakah Adi boleh bantu selesaikan masalah rumah saya?
Bank Value Rumah Bandar Jaya Putra
Bandar Jaya Putra · Johor Bahru Semakan mengikut jenis rumah, jalan, keluasan, lot, kondisi dan transaksi sebanding.
Property Advisor Adi Zaini · REN27528 Dari semakan nilai kepada buyer, bank, peguam dan completion.
Experience 17+ Tahun Pengalaman pasaran dan transaksi hartanah.
Owners Assisted 2,500+ Pemilik melalui pelbagai situasi hartanah.
Transactions 1,000+ Pengalaman daripada offer hingga completion.
01 · Kenapa Pemilik Rumah Johor Wajib Pilih Adi?

Masalah menjual rumah hampir tidak pernah berhenti pada “cari buyer”.

Rumah boleh menerima banyak enquiry dan masih gagal dijual. Satu buyer yang betul, harga yang boleh dipertahankan dan struktur transaksi yang betul lebih penting daripada sekadar ramai orang bertanya.

Sebab itu semakan Bank Value Rumah Bandar Jaya Putra bukan dibuat selepas buyer menghadapi masalah loan. Ia patut dibaca lebih awal sebagai sebahagian daripada strategi jualan.

Adi semak nilai sebelum cuba menjual cerita.
Price intelligence dahulu. Transaksi, jenis rumah, keluasan tanah, posisi lot, kondisi, renovation dan supply semasa digunakan untuk membentuk positioning harga.
Adi fikir seperti bank sebelum buyer pergi ke bank.
Harga yang buyer suka belum tentu harga yang valuation boleh sokong. Risiko valuation, margin loan dan kemungkinan cash top-up perlu dikenal pasti lebih awal.
Buyer ditapis sebelum masa pemilik dibazirkan.
Serious buyer bukan sekadar orang yang mahu viewing. Pendapatan, komitmen, deposit dan kesiapsiagaan pembiayaan perlu masuk akal.
Dokumen dibaca sebagai transaction risk.
Consent negeri, pusaka, kaveat, sekatan kepentingan, geran belum keluar, LPPSA dan redemption bukan benda yang patut ditemui pada saat akhir.
Marketing dibuat selepas positioning jelas.
Siapa buyer yang logik, apa kelebihan rumah, apa objection buyer dan bagaimana rumah perlu dipersembahkan ditentukan terlebih dahulu.
Negotiation tidak dibuat dengan emosi.
Pemilik perlu tahu asking range, acceptable range dan walk-away point. Offer tinggi daripada buyer yang lemah tidak semestinya offer yang paling selamat.
Fokus terakhir ialah completion.
Booking bukan penamat. Loan approval juga belum penamat. Completion ialah matlamat sebenar.

Pemilik pilih Adi bukan kerana Adi boleh letak iklan. Pemilik pilih Adi kerana Adi boleh nampak risiko sebelum risiko menjadi masalah.

02 · Adakah Boleh Selesai Masalah Saya?

Beritahu simptom. Cari punca sebenar.

Tidak semua masalah boleh diselesaikan dengan lebih banyak iklan. Banyak kes memerlukan diagnosis kepada harga, bank value, buyer, dokumen, timeline, kondisi rumah dan urutan transaksi.

“Rumah dah lama market tetapi tak laku.”
Kemungkinan masalah: harga, presentation, competition atau buyer pool.
Tindakan Adi: audit market position, enquiry quality, comparable dan presentation sebelum tentukan sama ada perlu reposition.
“Buyer suka tetapi loan selalu sangkut.”
Kemungkinan masalah: profil buyer, DSR, komitmen, deposit atau valuation gap.
Tindakan Adi: tapis buyer lebih awal dan semak hubungan harga dengan kemungkinan pembiayaan.
“Saya takut jual bawah market.”
Kemungkinan masalah: bergantung kepada asking price jiran dan bukan transaksi sebenar.
Tindakan Adi: bina evidence daripada transaksi sebanding, competition dan kondisi rumah.
“Baki loan rumah saya masih tinggi.”
Hasil bersih mungkin terlalu nipis selepas redemption dan kos.
Tindakan Adi: semak indicative selling range, baki pinjaman dan ruang rundingan sebelum offer diterima.
“Rumah pusaka atau ramai waris.”
Kuasa menjual, pentadbiran, tandatangan atau dokumen mungkin belum lengkap.
Tindakan Adi: kenal pasti blocker dan susun flow dengan pihak berkaitan sebelum pemasaran agresif.
“Bank value buyer lebih rendah daripada harga.”
Buyer mungkin memerlukan cash top-up yang lebih tinggi daripada kemampuan sebenar.
Tindakan Adi: semak semula comparable, struktur offer, buyer strength dan pilihan negotiation.
03 · Cara Adi Semak Bank Value Rumah Bandar Jaya Putra

Jangan terus iklan. Diagnose dahulu.

Semakan Bank Value Rumah Bandar Jaya Putra bermula dengan memahami rumah itu sendiri, kemudian mengecilkan comparable kepada data yang paling relevan.

Phase 01
Property Intelligence

Nama jalan, jenis rumah, tingkat, tanah, built-up, lot, pegangan, condition, renovation dan supply dikumpulkan.

Phase 02
Comparable Selection

Transaksi dipilih berdasarkan kesamaan. Rumah satu tingkat tidak dicampur terus dengan rumah dua tingkat dan intermediate tidak dianggap sama dengan corner.

Phase 03
Valuation Defence

Harga diuji terhadap transaksi, competition dan ciri rumah bagi melihat sama ada positioning itu mempunyai asas yang munasabah.

Phase 04
Owner Financial Position

Asking price dibaca bersama baki loan, redemption dan sasaran hasil bersih pemilik.

Phase 05
Buyer Qualification

Buyer, deposit dan pembiayaan dibaca bersama supaya offer tinggi tidak diterima hanya kerana nombornya menarik.

04 · Data Bank Value Rumah Bandar Jaya Putra

Nama taman sama. Nilai rumah belum tentu sama.

Untuk membaca Bank Value Rumah Bandar Jaya Putra, comparable perlu turun ke tahap jenis rumah, jalan, keluasan, lot dan kondisi. Satu median kawasan sahaja tidak mencukupi.

10 April 2026 Jalan Jaya Putra 3/24
Teres 2 tingkat
Intermediate
Freehold
Tanah ±1,173 kps
RM750,000
Rujukan yang lebih relevan kepada rumah dua tingkat dengan spesifikasi hampir sama.
1 April 2026 Jalan Jaya Putra 5/64
Teres 2 tingkat
Intermediate
Freehold
Tanah ±1,173 kps
RM775,000
Berguna apabila dibaca bersama beberapa transaksi spesifikasi yang serupa.
9 Mac 2026 Jalan Jaya Putra 5/53
Teres 2 tingkat
Intermediate
Freehold
Tanah ±1,173 kps
RM780,000
Beberapa transaksi hampir serupa yang berkumpul pada range berdekatan memberikan market signal yang lebih berguna.
5 Mei 2026 Jalan Jaya Putra 8/16
Teres 1 tingkat
Intermediate
Freehold
Tanah ±1,399 kps
RM550,000
Membuktikan mengapa rumah satu tingkat tidak wajar menggunakan benchmark rumah dua tingkat secara terus.
Rekod transaksi ialah evidence pasaran, bukan laporan valuation rasmi bagi alamat tertentu.
05 · Market Signal

Tiga angka. Tiga maksud berbeza.

2 Tingkat · Evidence RM750k–RM780k

Tiga transaksi dua tingkat intermediate ±1,173 kps yang dikenal pasti pada Mac–April 2026.

1 Tingkat · Evidence RM550k

Contoh transaksi rumah satu tingkat ±1,399 kps pada Mei 2026.

Dataset Median ±RM680k

Median kawasan berguna sebagai radar, tetapi bukan bank value automatik untuk setiap rumah.

06 · Scenario Pemilik Bandar Jaya Putra

Soalan sebenar yang biasanya menentukan keputusan.

01
“Jiran jual RM780k. Kenapa rumah saya tak semestinya RM780k?”
Kerana perlu diperiksa sama ada rumah itu jenis sama, tingkat sama, keluasan sama, lot sama, kondisi sama dan benar-benar comparable.
02
“Saya renovate banyak. Kenapa bank tak kira semua?”
Kos renovation bukan formula satu-ke-satu kepada market value. Functional improvement dan cosmetic spending perlu dibezakan.
03
“Buyer dah offer tinggi. Kenapa tak terus accept?”
Offer hanya kuat jika buyer mampu menyelesaikannya. Buyer strength, deposit, margin pembiayaan dan valuation gap perlu dibaca bersama.
04
“Saya nak jual cepat. Adakah mesti jual murah?”
Tidak semestinya. Fast sale memerlukan accurate positioning, buyer filtering dan transaction route yang jelas.
05
“Kenapa perlu semak Bank Value Rumah Bandar Jaya Putra sebelum iklan?”
Kerana harga pemasaran yang terlalu jauh daripada transaksi sebanding boleh menarik enquiry tetapi meningkatkan risiko negotiation, valuation gap dan loan failure.
07 · Risiko Bank Valuation

Buyer setuju belum bermaksud deal selamat.

Contoh di bawah menunjukkan bagaimana jurang valuation boleh mengubah kemampuan buyer untuk menyelesaikan pembelian.

Harga Dipersetujui RM780,000
−
Contoh Bank Value RM730,000
=
Valuation Gap RM50,000

Contoh ilustrasi sahaja dan bukan valuation sebenar bagi mana-mana alamat di Bandar Jaya Putra.

08 · Decision Guide Pemilik

Selepas semak nilai, keputusan apa patut dibuat?

Semakan Bank Value Rumah Bandar Jaya Putra sepatutnya membawa kepada keputusan, bukan sekadar satu nombor.

Route 01
Launch

Harga mempunyai asas, kondisi rumah memadai dan dokumen jelas.

Launch dengan negotiation range dan target buyer yang sudah ditentukan.

Route 02
Defend Premium

Rumah mempunyai extra land, kondisi atau kelebihan tertentu.

Uji premium dengan market evidence dan tempoh tertentu.

Route 03
Fix The Blocker

Valuation risk, dokumen atau kondisi berpotensi mengganggu transaksi.

Betulkan blocker dahulu sebelum marketing lebih agresif.

Route 04
Exit Strategy

Masa menjadi faktor penting kerana komitmen atau keperluan berpindah.

Utamakan keseimbangan antara harga, timeline dan probability of completion.

09 · Pengalaman Klien

Pemilik tidak perlukan listing semata-mata. Mereka mahu urusan bergerak.

“
Dengan bantuan ejen Addie Zaini ini, saya berjaya menjual hartanah pada harga memuaskan.
Mohd Khairi Klien jualan hartanah Johor
“
Service sangat baik dan cepat. Jual rumah tanpa sebarang masalah.
Adham Jamali Klien jualan rumah
10 · Johor Property Knowledge Network

Dari valuation kepada completion.

Gunakan rangkaian panduan ini untuk memahami nilai, pembiayaan, kedudukan pemilik dan proses jualan.

Path 01 Valuation & Market Evidence
Path 02 Bank, Buyer & Financial Position
Teruskan kepada semak valuation rumah dan semak kos jual rumah.Fahami juga semak nilai rumah Johor, bank value rumah serta market value vs bank value.Apabila mahu bergerak ke pasaran, rujuk cara jual rumah Johor dan cara jual rumah subsale.Jika baki pinjaman menjadi isu, baca baki loan tinggi jual rumah.Untuk kes keluarga dan pinjaman, rujuk cara jual rumah pusaka serta rumah ada loan bank boleh jual ke.
Path 03 Selling Strategy & Completion
Untuk kawasan ini, baca harga rumah Bandar Jaya Putra 2026.Kemudian fahami bank value Johor dan apa itu valuation rumah.Jika nilai bank menjadi masalah, baca bank valuation rendah rumah Johor.Untuk proses penjualan, gunakan jual rumah subsale Johor dan cara jual rumah subsale Johor.Rumah lama di market boleh dirujuk melalui rumah tak laku Johor.Sebelum menerima offer, lihat nilai rumah sebelum jual dan semak nilai rumah.Akhir sekali ikuti panduan jual rumah subsale Johor.
11 · Market References

Evidence dahulu. Andaian kemudian.

Analisis Bank Value Rumah Bandar Jaya Putra perlu membezakan transaksi, asking price, market statistics dan konteks pembiayaan.

01
Brickz

Rujukan transaksi landed Bandar Jaya Putra.

02
PropertyGenie

Statistik transaksi serta konteks median kawasan.

03
List.my

Data subsale kawasan sebagai rujukan pasaran tambahan.

04
PropertyGuru

Listing aktif untuk membaca competition semasa.

05
NAPIC / JPPH

Penerbitan rasmi pasaran harta tanah Malaysia.

06
Bank Negara Malaysia

Konteks dasar monetari dan persekitaran pembiayaan.

12 · FAQ Bank Value Rumah Bandar Jaya Putra

Soalan penting sebelum pemilik menentukan harga.

Berapa Bank Value Rumah Bandar Jaya Putra sekarang?

Tiada satu angka yang sesuai untuk semua rumah. Bank Value Rumah Bandar Jaya Putra bergantung kepada jenis rumah, tingkat, jalan, tanah, built-up, lot, kondisi, renovation dan transaksi yang benar-benar sebanding.

Boleh guna transaksi RM750k–RM780k sebagai bank value rumah saya?

Tidak secara automatik. Rekod tersebut melibatkan rumah dua tingkat tertentu dengan spesifikasi tertentu. Rumah anda perlu dibandingkan dengan comparable yang benar-benar hampir.

Kenapa Bank Value Rumah Bandar Jaya Putra perlu disemak sebelum menerima offer?

Jika valuation lebih rendah daripada harga dipersetujui, buyer mungkin memerlukan tambahan tunai. Keadaan ini boleh menjejaskan kemampuan buyer dan kebarangkalian completion.

Adakah renovation boleh menaikkan bank value?

Renovation boleh membantu bergantung pada jenis improvement, tetapi kos renovation tidak semestinya diterjemahkan sepenuhnya kepada market value atau valuation bank.

Kenapa pilih Adi untuk semak nilai sebelum menjual?

Adi melihat transaksi comparable, kemungkinan valuation, baki loan, kekuatan buyer, dokumen dan proses completion sebagai satu transaksi yang saling berkaitan.

Adakah Adi boleh bantu jika rumah lama tidak terjual?

Rumah lama di pasaran perlu diaudit untuk melihat sama ada masalah datang daripada harga, presentation, competition, buyer profile, condition, valuation atau dokumen.

Boleh bantu jika baki loan rumah masih tinggi?

Harga jual perlu dibandingkan dengan baki pembiayaan, redemption dan kos berkaitan agar pemilik faham ruang negotiation dan kemungkinan hasil bersih.

Apa yang diperlukan untuk semakan awal?

Nama jalan, jenis rumah, keluasan tanah, built-up jika ada, jenis lot, pegangan, kondisi, renovation, baki loan dan gambar semasa rumah.

Adi Zaini · REN27528

Jangan cari angka paling sedap didengar. Cari angka yang boleh dipertahankan.

Jika anda mahu semak Bank Value Rumah Bandar Jaya Putra, mulakan dengan alamat, jenis rumah, keluasan, kondisi, renovation dan baki pinjaman. Adi akan bantu membaca market evidence, kemungkinan valuation, buyer fit dan risiko transaksi sebelum keputusan jual dibuat.

Semak Rumah Bandar Jaya Putra Dengan Adi
Semakan awal ialah panduan pasaran berdasarkan maklumat hartanah dan data yang tersedia. Ia bukan laporan penilaian rasmi dan tidak menjamin nilai pembiayaan, kelulusan pinjaman atau harga transaksi akhir.